発注書とは?記載内容・発行タイミング・発行は必要か解説
フリーランスへの発注が増えてきたのに、「発注書って正式にどう作るの?」「注文書と何が違う?」「そもそも誰が準備するの?」という疑問をそのままにしている企業は少なくありません。
見積書は受け取っているが、その後の正式な発注手続きが曖昧なまま口頭・メールで進めているケースも多く、後でトラブルになるリスクがあります。
この記事では、発注書の意味・役割から、注文書・請書・見積書・POとの違い、誰がどのタイミングで用意するのか、記載すべき内容と書き方、印紙税の要否・保存期間まで、実務で必要な情報を網羅的に解説します。
フリーランス(業務委託)を活用しているスタートアップ・中小企業のバックオフィス担当者が、今日から正しく発注書を使いこなせることを目的としています。
目次
発注書とは?目的と役割
発注書とは、商品やサービスの注文を正式に依頼するために発注者が受注者へ交付する書類です。取引内容・金額・納期を明確にし、後のトラブルを防ぐ役割を持ちます。
1. 発注書の目的と役割
発注書は、発注者(商品・サービスを注文する側)が受注者に対して、取引内容を明確にするために発行する書類です。主な目的は以下の2点です。
- 取引内容の明確化: 品目・数量・単価・納期・支払条件を書面で固定し、双方の認識のズレを防ぐ
- 証拠の保全: 発注の事実を記録として残し、後から「言った・言わない」のトラブルを防ぐ
フリーランスとの業務委託取引では、口頭や曖昧なメールのやり取りだけでは内容が不明確になりがちです。発注書を交付することで、発注内容の認識を一致させ、スムーズな業務進行と支払いにつながります。
2. 発注書と契約書の違い・法的効力
発注書を受け取った受注者がそれを受け入れた時点で、原則として契約は成立します。この意味で発注書には法的な効力があります。
ただし、発注書単体は一方(発注者)からの意思表示の書類であり、双方が署名・押印する「契約書」とは性質が異なります。トラブルのリスクが高い取引や長期・高額の取引では、発注書に加えて契約書を締結することが望ましいです。
フリーランス保護法(2024年11月施行)では、発注企業は業務委託の条件を書面またはメールで明示する義務が課されています。発注書はこの書面明示義務を果たすための有効な書類でもあります。
発注書と関連書類の違い
発注書と注文書は法的な違いはなく同義です。発注請書(受注書)は受注側が発行する受領確認書類、見積書は価格提示書類と役割が異なります。各書類の違いを整理しておきましょう。
1. 発注書と注文書の違い
発注書と注文書に法的な違いはありません。どちらも「発注者が受注者へ注文内容を伝える書類」として同義で使われます。業界や企業によって呼び名が異なるだけで、機能・用途は同じです。
2. 発注書と発注請書(受注書)の違い
| 書類 | 発行者 | 役割 |
|---|---|---|
| 発注書(注文書) | 発注者 | 注文内容を伝える |
| 発注請書(注文請書・受注書) | 受注者 | 注文を受け付けたことを通知する |
発注書は発注者が「注文します」と伝える書類、発注請書は受注者が「注文を受けました」と返す書類です。セットで使うことで取引の合意を双方向で確認できます。
3. 発注書と見積書の違い
見積書は受注者から発注者へ、価格・条件を提示するために送られる書類です。発注書は見積書の内容に合意した後、発注者から受注者へ正式な発注として送られます。流れは以下のとおりです。
- 受注者が見積書を発注者へ提出
- 発注者が内容を確認・合意
- 発注者が発注書を受注者へ交付
4. 発注書とPO(Purchase Order)の違い
PO(Purchase Order)は発注書の英語表記であり、実質的に同義です。外資系企業や国際取引では「PO番号」「PO発行」という表現がよく使われますが、書類の内容・役割は日本の発注書と同じです。
発注書はどちらが用意する?
発注書は原則として発注者(商品・サービスを注文する側)が用意します。ただし、受注者が作成するケースや、下請法で義務が生じるケースもあります。
1. 原則:発注者が作成する
発注書は「発注する意思」を証明するための書類であるため、原則として発注者が作成・交付します。受注者が「あなたへ発注する」という書類を自分で作ることは、本来の趣旨にそぐわないためです。
2. 受注側が作成する場合
実務上は、受注者があらかじめ発注書の雛形(テンプレート)を用意し、発注者に記入・署名してもらうケースもあります。
フリーランスが自分の受注管理のために発注書フォーマットを提供し、発注企業が記入して返送するパターンです。
この場合も、発注書に発注者の意思表示(署名・押印など)が入ることで書類としての機能を果たします。
3. 下請法に該当する場合は発注者に交付義務がある
下請法(下請代金支払遅延等防止法)が適用される取引では、親事業者(発注者)は下請事業者(受注者)に対して発注書(書面)を交付する法的義務があります。受注者側が発注書を代わりに作成することは認められません。
下請法は、資本金の規模に応じた「親事業者・下請事業者」の関係がある取引に適用されます。フリーランス(個人事業主)との取引でも、資本金3億円超の企業が個人事業主に発注する場合などは下請法の対象になります。
発注書に記載すべき法定事項(品目・数量・対価・支払期日等)が不足していたり、交付を怠ったりした場合は、公正取引委員会の勧告・罰則の対象になる可能性があります。
発注書の記載内容と書き方
発注書には、発注先情報・発注日・品目・数量・単価・合計金額・納期・支払条件などを記載します。2023年10月以降はインボイス対応として登録番号の確認が必要です。
1. 発注書の必須記載項目
| 項目 | 内容 |
|---|---|
| 書類名 | 「発注書」または「注文書」と明記する |
| 発行日 | 発注書を作成・交付した日付 |
| 発注番号 | 管理用の番号(複数取引の管理に有効) |
| 発注先(受注者)の名称・住所 | 宛先を明確にする |
| 発注者(自社)の名称・住所・連絡先 | 発注元を明確にする |
| 品目・仕様 | 注文する商品名・サービス内容・仕様を具体的に記載 |
| 数量・単価・金額 | 各品目の数量・単価・合計金額 |
| 小計・消費税額・合計金額 | 消費税は税率(8%または10%)を明記する |
| 納品期日・納品方法 | いつまでに・どのように納品するか |
| 支払条件 | 支払方法・支払期日(例:翌月末払い) |
| 備考 | 特記事項・特別な条件があれば記載 |
2. 発注書を作成する際の注意点
インボイス(適格請求書)への対応
2023年10月のインボイス制度開始以降、消費税の仕入税額控除を受けるためには、受注者の適格請求書発行事業者登録番号を確認することが重要です。
発注書段階では受注者の登録番号を確認し、請求書受領時に照合できるよう管理しましょう。
電子発注書の有効性
発注書をPDF・メール等の電子形式で送付しても、法的な効力は書面と変わりません。ただし、電子取引として授受した発注書は電帳法に基づく電子保存の義務対象になります。
押印(印鑑)の要否
発注書への押印は法的な義務ではありませんが、取引先との慣習や社内ルールに合わせて対応しましょう。押印がなくても発注書としての機能は果たせます。
発注書の印紙税と保存期間
発注書(注文書)には収入印紙は原則不要です。ただし発注請書(注文請書)には金額に応じた印紙税が必要な場合があります。保存期間は法人で原則7年です。
1. 発注書への収入印紙は必要か
発注書(注文書)単体には収入印紙は不要です。
発注書は発注者から受注者への一方的な意思表示の書類であり、印紙税法上の課税文書(契約書・領収書等)には該当しないためです。
ただし、発注書に受注者が「受注しました」という確認の記名や押印をして返送する場合、その書類は「注文請書(発注請書)」として扱われ、請負契約に関する課税文書(第2号文書)に該当する可能性があります。
金額に応じた印紙税が必要になる場合があるため、受注者との取り決めに注意が必要です。
なお、電子形式(PDF・電子メール等)で交わされる発注書・発注請書には印紙税はかかりません。
2. 発注書の保存期間
| 根拠法 | 保存期間 |
|---|---|
| 法人税法 | 7年(欠損金が生じた事業年度は10年) |
| 消費税法 | 7年 |
発注書は仕入れ等の証拠書類として保存義務があります。電子取引で授受した発注書は、電帳法に基づきシステムによる電子保存が義務付けられています(2024年1月から完全義務化)。
発注書の発行が必要なケースと不要なケース
発注書の発行は、一般的な商取引では法的義務ではありません。ただし下請法に該当する取引では義務があります。代替書類として契約書・注文確認メールが使われることもあります。
1. 発注書の発行が法律上義務になるケース(下請法)
下請法が適用される取引では、親事業者は発注書(書面)の交付が義務です。また、フリーランス保護法(2024年11月施行)では、業務委託の条件の書面明示が義務とされており、発注書はその役割を担う書類の一つです。
2. 発注書の代わりになるもの
発注書の発行が慣習化していない業界や、少額・単発の取引では、代替書類が使われることもあります。
| 代替書類 | 注意点 |
|---|---|
| 契約書 | 発注書より詳細な合意内容を記載できる。大型取引・継続取引で有効。 |
| 注文確認メール | 取引内容を明記したメールでも証拠として機能する。電子保存が必要。 |
| 見積書への承認サイン | 見積書に「発注承認」と記入・押印する方法。ただし法的根拠は弱い。 |
下請法が適用される取引ではこれらの代替書類での代用は認められません。
BackSimpで発注書の管理を効率化する
発注書の管理をメールやExcelで行うと、件数が増えるにつれ確認漏れや紛失リスクが高まります。「どの案件の発注書が送付済みか」「いつ誰に何を発注したか」の把握が難しくなり、業務効率が下がります。
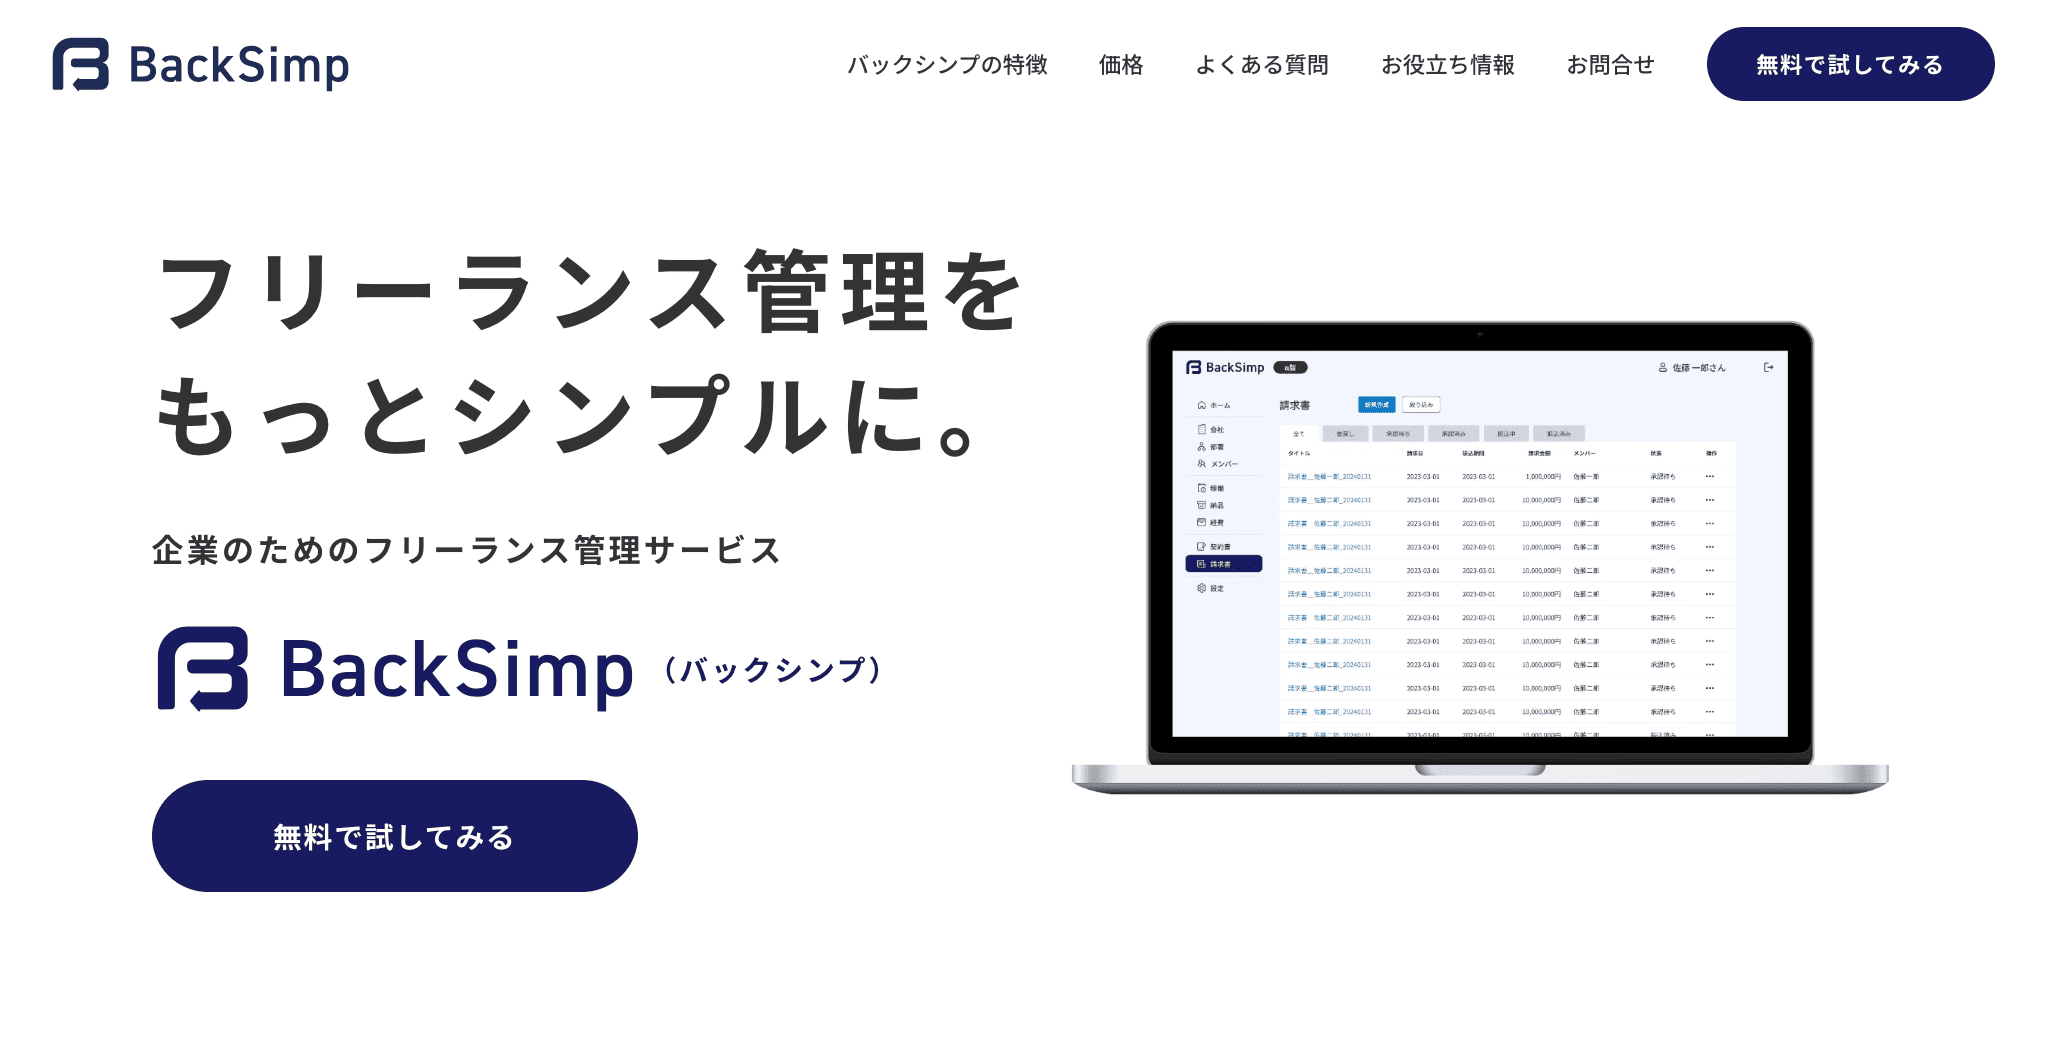
BackSimp(バックシンプ)は、フリーランスとの契約から支払いまでを一元管理するクラウドサービスです。
契約管理・業務発注管理・請求書管理・支払い管理を一つのツールで完結できるため、フリーランスへの発注書の送付・履歴管理を一元化し、管理工数を削減できます。
初期費用0円・有料プランは1アカウントあたり**月980円(税抜)**で、最短申し込み翌日から利用開始が可能です。14日間・最大10アカウントの無料トライアルで実際の発注管理フローを試すことができます。
%3Cdiv%20style%3D%22margin%3A%2016px%200%3B%20text-align%3A%20center%3B%22%3E%0A%20%20%3Ca%20href%3D%22https%3A%2F%2Fbacksimp.com%2F%22%20style%3D%22%0A%20%20%20%20display%3A%20block%3B%0A%20%20%20%20width%3A%20100%25%3B%0A%20%20%20%20background%3A%20%23ff5034%3B%0A%20%20%20%20color%3A%20white%3B%0A%20%20%20%20padding%3A%2022px%2024px%3B%0A%20%20%20%20border-radius%3A%209999px%3B%0A%20%20%20%20text-decoration%3A%20none%3B%0A%20%20%20%20font-size%3A%2018px%3B%0A%20%20%20%20font-weight%3A%20800%3B%0A%20%20%20%20text-align%3A%20center%3B%0A%20%20%20%20letter-spacing%3A%200.03em%3B%0A%20%20%20%20box-sizing%3A%20border-box%3B%0A%20%20%22%3E%E3%80%90BackSimp%E3%80%91%3Cbr%3E%E7%84%A1%E6%96%99%E3%83%88%E3%83%A9%E3%82%A4%E3%82%A2%E3%83%AB%E3%82%92%E8%A9%A6%E3%81%97%E3%81%A6%E3%81%BF%E3%82%8B%3C%2Fa%3E%0A%3C%2Fdiv%3E
発注書に関するよくある質問
発注書に関するよくある疑問をQ&A形式でまとめました。
Q1. 発注書とは何ですか?
発注書とは、発注者(商品・サービスを注文する側)が受注者へ正式な注文内容を伝えるために発行する書類です。
品目・数量・単価・納期・支払条件などを記載し、取引内容を明確化してトラブルを防ぐ役割があります。注文書とも呼ばれ、法的な違いはありません。
Q2. 発注書は誰が発行するのですか?
原則として、発注者(商品・サービスを注文する側)が作成・発行します。
下請法が適用される取引では、親事業者(発注者)に法的な交付義務があり、受注者側が代わりに作成することは認められていません。実務上は受注者が雛形を用意し、発注者が記入して返送するケースもあります。
Q3. 発注書は契約に効力がありますか?
はい、発注書には法的な効力があります。受注者が発注書の内容を受け入れた時点で原則として契約が成立します。
ただし、発注書は発注者からの一方的な書類であるため、双方が署名・押印する契約書と比べると証拠力が弱い側面があります。高額取引や継続取引では契約書を別途締結することを推奨します。
Q4. 発注書の代わりになるものは何ですか?
契約書・取引内容を明記した注文確認メール・見積書への承認サインなどが代替として使われることがあります。
ただし、下請法が適用される取引ではこれらの代替は認められず、書面での発注書交付が義務です。
Q5. 注文請書はどちらが作るのですか?
注文請書(発注請書)は受注者が作成します。発注者から発注書を受け取った受注者が「注文を受け付けました」と通知するための書類です。
発注書(発注者作成)と注文請書(受注者作成)をセットで使うことで、双方向の合意を確認できます。
Q6. 発注書に収入印紙は必要ですか?
発注書単体には収入印紙は原則不要です。発注書は印紙税法上の課税文書に該当しません。
ただし、発注書に受注者の受注確認(記名・押印等)が記載されると注文請書として扱われ、請負契約の内容によっては印紙税の対象になる場合があります。
電子形式の発注書・請書には印紙税はかかりません。
まとめ
発注書の基本をまとめます。
- 発注書とは: 発注者が受注者へ取引内容を正式に伝える書類。注文書と法的差異はなし。
- 誰が用意するか: 原則として発注者が作成。下請法が適用される場合は発注者に交付義務あり。
- 法的効力: 受注者が承認した時点で契約成立の効力あり。高額・継続取引は契約書も締結が望ましい。
- 印紙税: 発注書単体には不要。発注請書(受注者の確認が記載されたもの)は対象になる場合あり。
- 保存期間: 法人は原則7年。電子取引の書類は電帳法に基づく電子保存が必要。
発注書の作成・送付・保管の管理工数を削減したい場合は、BackSimpの無料トライアルをお試しください。
%3Cdiv%20style%3D%22margin%3A%2016px%200%3B%20text-align%3A%20center%3B%22%3E%0A%20%20%3Ca%20href%3D%22https%3A%2F%2Fbacksimp.com%2F%22%20style%3D%22%0A%20%20%20%20display%3A%20block%3B%0A%20%20%20%20width%3A%20100%25%3B%0A%20%20%20%20background%3A%20%23ff5034%3B%0A%20%20%20%20color%3A%20white%3B%0A%20%20%20%20padding%3A%2022px%2024px%3B%0A%20%20%20%20border-radius%3A%209999px%3B%0A%20%20%20%20text-decoration%3A%20none%3B%0A%20%20%20%20font-size%3A%2018px%3B%0A%20%20%20%20font-weight%3A%20800%3B%0A%20%20%20%20text-align%3A%20center%3B%0A%20%20%20%20letter-spacing%3A%200.03em%3B%0A%20%20%20%20box-sizing%3A%20border-box%3B%0A%20%20%22%3E%E3%80%90BackSimp%E3%80%91%3Cbr%3E%E7%84%A1%E6%96%99%E3%83%88%E3%83%A9%E3%82%A4%E3%82%A2%E3%83%AB%E3%82%92%E8%A9%A6%E3%81%97%E3%81%A6%E3%81%BF%E3%82%8B%3C%2Fa%3E%0A%3C%2Fdiv%3E