支払調書とは?提出方法・書き方をわかりやすく解説
年末になるたびに「このフリーランスへの支払いは5万円を超えているか」「マイナンバーはどこに記載するのか」と、一から調べ直している経理担当者の方も多いのではないでしょうか。
フリーランスへの支払いが年間50件・60件に増えてくると、支払調書の作成は年末の大仕事のひとつになります。
この記事では、支払調書の基本的な定義から、提出義務が発生する金額基準、記載項目の書き方、マイナンバーの取り扱い、消費税の扱い、提出方法まで、実務担当者が知っておくべきポイントをまとめて解説します。
フリーランスとして支払調書を受け取った方向けに、確定申告との関係や支払調書をもらえない場合の対処法も後半でご説明します。
目次
支払調書とは
支払調書とは、報酬・料金・契約金などの支払いを税務署に報告するための法定調書の一種です。提出義務があるのは支払いを行った企業側であり、受取側のフリーランスへの交付義務は法律上ありません(任意での交付は行われることが多いです)。
支払調書は「どの相手に・何を・年間いくら支払ったか」を記録した書類で、税務署が納税者の申告と突き合わせて確認するために使われます。法定調書の一種として所得税法に規定されており、提出を怠ると罰則の対象になります。
支払調書は4種類ある
支払調書には主に以下の4種類があります。企業がフリーランス(業務委託先)に報酬を支払う場合は、「報酬、料金、契約金及び賞金の支払調書」 が対象になります。
| 種類 | 提出義務が生じる主な場面 |
|---|---|
| 報酬、料金、契約金及び賞金の支払調書 | フリーランス・弁護士・税理士等への報酬・料金の支払い |
| 不動産の使用料等の支払調書 | 不動産の賃借料・地代・権利金などの支払い |
| 不動産等の譲受けの対価の支払調書 | 不動産等の購入対価の支払い |
| 不動産等の売買又は貸付のあっせん手数料の支払調書 | 不動産あっせん業者への手数料の支払い |
源泉徴収票との違い
支払調書と混同されやすい書類に「源泉徴収票」があります。両者の違いは「雇用関係の有無」です。
| 項目 | 源泉徴収票 | 支払調書(報酬・料金) |
|---|---|---|
| 対象 | 給与所得者(従業員) | 業務委託先・外部専門家 |
| 法的関係 | 雇用契約 | 業務委託契約 |
| 交付義務 | あり(本人への交付が法的義務) | なし(任意交付) |
| 提出先 | 税務署・市区町村 | 税務署のみ |
| 用途 | 年末調整・確定申告 | 報酬支払いの申告 |
フリーランスに報酬を支払った場合は支払調書、社員に給与を支払った場合は源泉徴収票を作成します。同一人物に給与と報酬の両方を支払っている場合は、それぞれの書類が必要です。
支払調書の提出義務がある範囲
支払調書の提出義務は、支払いの種類と年間累計金額によって決まります。フリーランスへの報酬(デザイン・ライティング・IT開発など)は、同一人への年間支払額が5万円を超えた場合に提出義務が生じます。
報酬・料金・契約金の提出範囲(5万円基準)
「報酬、料金、契約金及び賞金の支払調書」の提出が必要になる主な支払いと金額基準は以下のとおりです(国税庁 No.7431 より)。
| 対象となる支払いの種類 | 提出が必要な年間金額 |
|---|---|
| 原稿料・デザイン料・翻訳料・講演料・著作権使用料など | 同一人への年間支払額が5万円超 |
| 弁護士・税理士・社会保険労務士・公認会計士への報酬 | 同一人への年間支払額が5万円超 |
| 芸能人・モデルへの出演料・肖像使用料 | 同一人への年間支払額が5万円超 |
| 外交員・集金人・検針人への報酬 | 同一人への年間支払額が50万円超 |
ライター・デザイナー・エンジニア・動画編集者など、クリエイター系のフリーランスへの業務委託報酬は「原稿料・デザイン料」に相当するものが多く、年間支払額が5万円を超えると提出義務が生じます。
1件あたりの発注金額が5万円以下であっても、年間の累計が5万円を超えた時点で提出が必要です。月ごとに少額の支払いが続く場合でも、年間累計での確認が必要になります。
提出が不要なケース
以下に該当する支払いは、支払調書の提出義務が生じないか、別の書類での対応となります。
- 年間支払額が5万円以下の場合: 提出義務なし(5万円超になった時点で提出が必要)
- 給与として支払っている場合: 雇用契約に基づく給与は源泉徴収票で対応(支払調書は不要)
- 消費税を区分している場合: 消費税を明確に区分して記載している場合、消費税を除いた本体金額で5万円の判断が可能
支払調書の記載項目と書き方
支払調書には、支払先の氏名・住所・支払金額・源泉徴収額・マイナンバーなど7項目の記載が必要です。特にマイナンバーの収集・記載と消費税の金額表記は実務でつまずきやすいポイントです。
各項目の書き方
| 項目 | 記載内容 | ポイント |
|---|---|---|
| 支払を受ける者(住所・氏名) | 報酬の受取先の住所と氏名(法人は所在地・法人名) | 住民票の住所と一致しているか確認する |
| 区分 | 支払った報酬・料金の種類 | 「原稿料」「デザイン料」「講演料」など具体的に記載 |
| 細目 | 支払内容の具体的な詳細 | 「Webサイトデザイン(1案件)」など何の対価かがわかる内容を記載 |
| 支払金額 | 年間に支払った金額の合計 | 消費税の扱いに注意(後述) |
| 源泉徴収税額 | 年間に源泉徴収した税額の合計 | 源泉徴収していない場合は「0」を記載 |
| 摘要 | 特定の事由がある場合に使用 | 通常は空白でよい。分割払いや特殊な契約の場合に使用 |
| 支払者(住所・氏名) | 支払いを行った企業の所在地・名称 | 法人番号の記載も必要 |
マイナンバーの記載ルール
支払調書には、支払先(フリーランス個人)のマイナンバー(個人番号)を記載することが義務付けられています。記載にあたっては以下の手順が必要です。
- 番号の収集: 支払先に依頼し、マイナンバーカードまたは通知カードで番号を確認する
- 本人確認: 番号の確認と合わせて、身分証明書(運転免許証等)で本人確認を行う
- 安全管理: 収集したマイナンバーは目的外使用を防ぐため厳格に管理する(不要になったら速やかに廃棄)
- 記載箇所: 支払調書の「支払を受ける者」欄の「個人番号又は法人番号」の欄に記載する
フリーランスがマイナンバーの提供を拒否した場合も、提供を求めた事実と提供を受けられなかった経緯を記録しておくことが求められます。提供がなかったことを理由に支払調書の提出を省略することはできません。
消費税の扱い(税込み・税抜きどちらで記載するか)
支払金額の記載における消費税の取り扱いは、実務でよく疑問が生じるポイントです。
- 原則(消費税込みで記載): 請求書に消費税と本体金額が区分されていない場合、支払金額は消費税込みの総額で記載します
- 消費税を区分している場合: 請求書に消費税と本体金額が明確に区分されており、かつ支払調書にも消費税額を明示する場合は、本体金額(税抜き)のみを記載し、消費税額を摘要欄に記載する方法も認められています
- 5万円の判断基準: 消費税を区分して記載している場合は、本体金額(税抜き)で5万円超かどうかを判断できます
インボイス制度(適格請求書)を活用している場合は、本体金額と消費税が区分された請求書が発行されているため、本体金額のみを支払金額として記載するケースが増えています。
支払調書の提出方法と期限
支払調書の提出期限は支払いを行った翌年の1月31日です。提出方法はe-Tax・書面・光ディスク・クラウドサービスの4種類から選択でき、100枚以上になる場合はe-Taxまたは光ディスク等が必須です。
提出方法の比較
| 提出方法 | 特徴 | 向いているケース |
|---|---|---|
| e-Tax(電子申告) | インターネット経由で提出。24時間対応 | 件数が多い場合、ペーパーレスを推進している場合 |
| 書面(紙) | 管轄の税務署に郵送・持参 | 件数が少ない場合(99枚以下) |
| 光ディスク等(CD・DVD) | データを記録媒体に保存して提出 | 100枚以上でe-Taxを使わない場合 |
| クラウドサービス等 | 国税庁が認定したクラウドサービスを通じて提出 | e-Tax環境を整備済みで外部サービスを利用する場合 |
100枚以上の支払調書を提出する場合は書面での提出が認められず、e-Tax・光ディスク・クラウドサービスのいずれかを選択する必要があります。フリーランスの活用数が多い企業では、早めにe-Taxの環境整備を進めることをおすすめします。
提出期限と罰則
支払調書の提出期限は、支払いを行った年の翌年1月31日です(例: 2025年1月〜12月の支払い分は2026年1月31日が期限)。
期限を過ぎて提出しなかった場合や虚偽の記載をした場合は、所得税法違反となり、1年以下の懲役または50万円以下の罰金が科される可能性があります。
提出期限が1月31日と年末調整・確定申告の繁忙期と重なるため、12月中には支払調書の作成を開始しておくことが重要です。
支払調書を受け取ったフリーランス側がすべきこと
フリーランスとして支払調書を受け取った場合、確定申告の際に収入・源泉徴収額の確認資料として使用します。支払調書がなくても確定申告は可能ですが、源泉徴収額の証明として取引企業に発行を依頼することができます。
支払調書と確定申告の関係
支払調書を受け取ったフリーランスが確定申告を行う場合、支払調書の記載内容は以下の用途で役立ちます。
- 収入の確認: 支払企業が把握している年間支払額を確認し、自分の帳簿との突き合わせに使用
- 源泉徴収額の確認: 源泉徴収された税額を確認し、確定申告時に所得税額から控除できる金額を把握
- 還付の可能性: 源泉徴収税額が実際の所得税額を上回っている場合、確定申告によって還付を受けられる
フリーランスとして報酬を得ている場合は、支払調書の有無にかかわらず確定申告が必要です(年間の事業所得が基礎控除額48万円を超える場合)。
支払調書は確定申告の補助資料として活用するものであり、支払調書がなければ申告できないわけではありません。
支払調書をもらえない場合の対処法
企業には支払調書の「提出義務」(税務署への提出)はありますが、フリーランスへの「交付義務」は法律上ありません。そのため、支払調書が届かない場合でも法律違反ではないケースがあります。
支払調書が手元にない場合の対処法は以下のとおりです。
- 取引企業に発行を依頼する: 1月下旬〜2月に依頼すれば、多くの企業は任意で発行してくれます
- 自分で計算する: 自分の請求書・入金記録をもとに年間収入と源泉徴収額を算出することが可能
- 税理士に相談する: 金額が大きい場合や複数の取引先がある場合は、税理士への相談も有効
確定申告は支払調書がなくても自分の帳簿・通帳記録をもとに申告できます。取引企業が支払調書を発行している場合は、記載金額が自分の認識と一致しているか必ず確認してください。
BackSimpで支払調書準備の手間を削減する
フリーランスへの支払いが増えるにつれ、年末の支払調書作成にかかる手間も比例して増えていきます。BackSimpを活用することで、支払調書作成に必要な元データを日頃から整理された状態で管理できます。
支払調書作成で手間がかかる3つの作業
企業がフリーランス60名に支払いを行っている場合、支払調書の作成には以下のような手間が生じます。
- 年間支払額の集計: 月ごとの請求書・振込記録を遡って1件ずつ集計する
- 源泉徴収額の確認: 月ごとの源泉徴収金額を積み上げて年間合計を算出する
- 支払先情報の確認: 氏名・住所・マイナンバーが最新の状態かを確認・更新する
これらの作業がExcel・スプレッドシートで分散管理されていると、作業工数が膨らみ、転記ミスが発生するリスクも高まります。
BackSimpが支払調書準備をサポートする仕組み
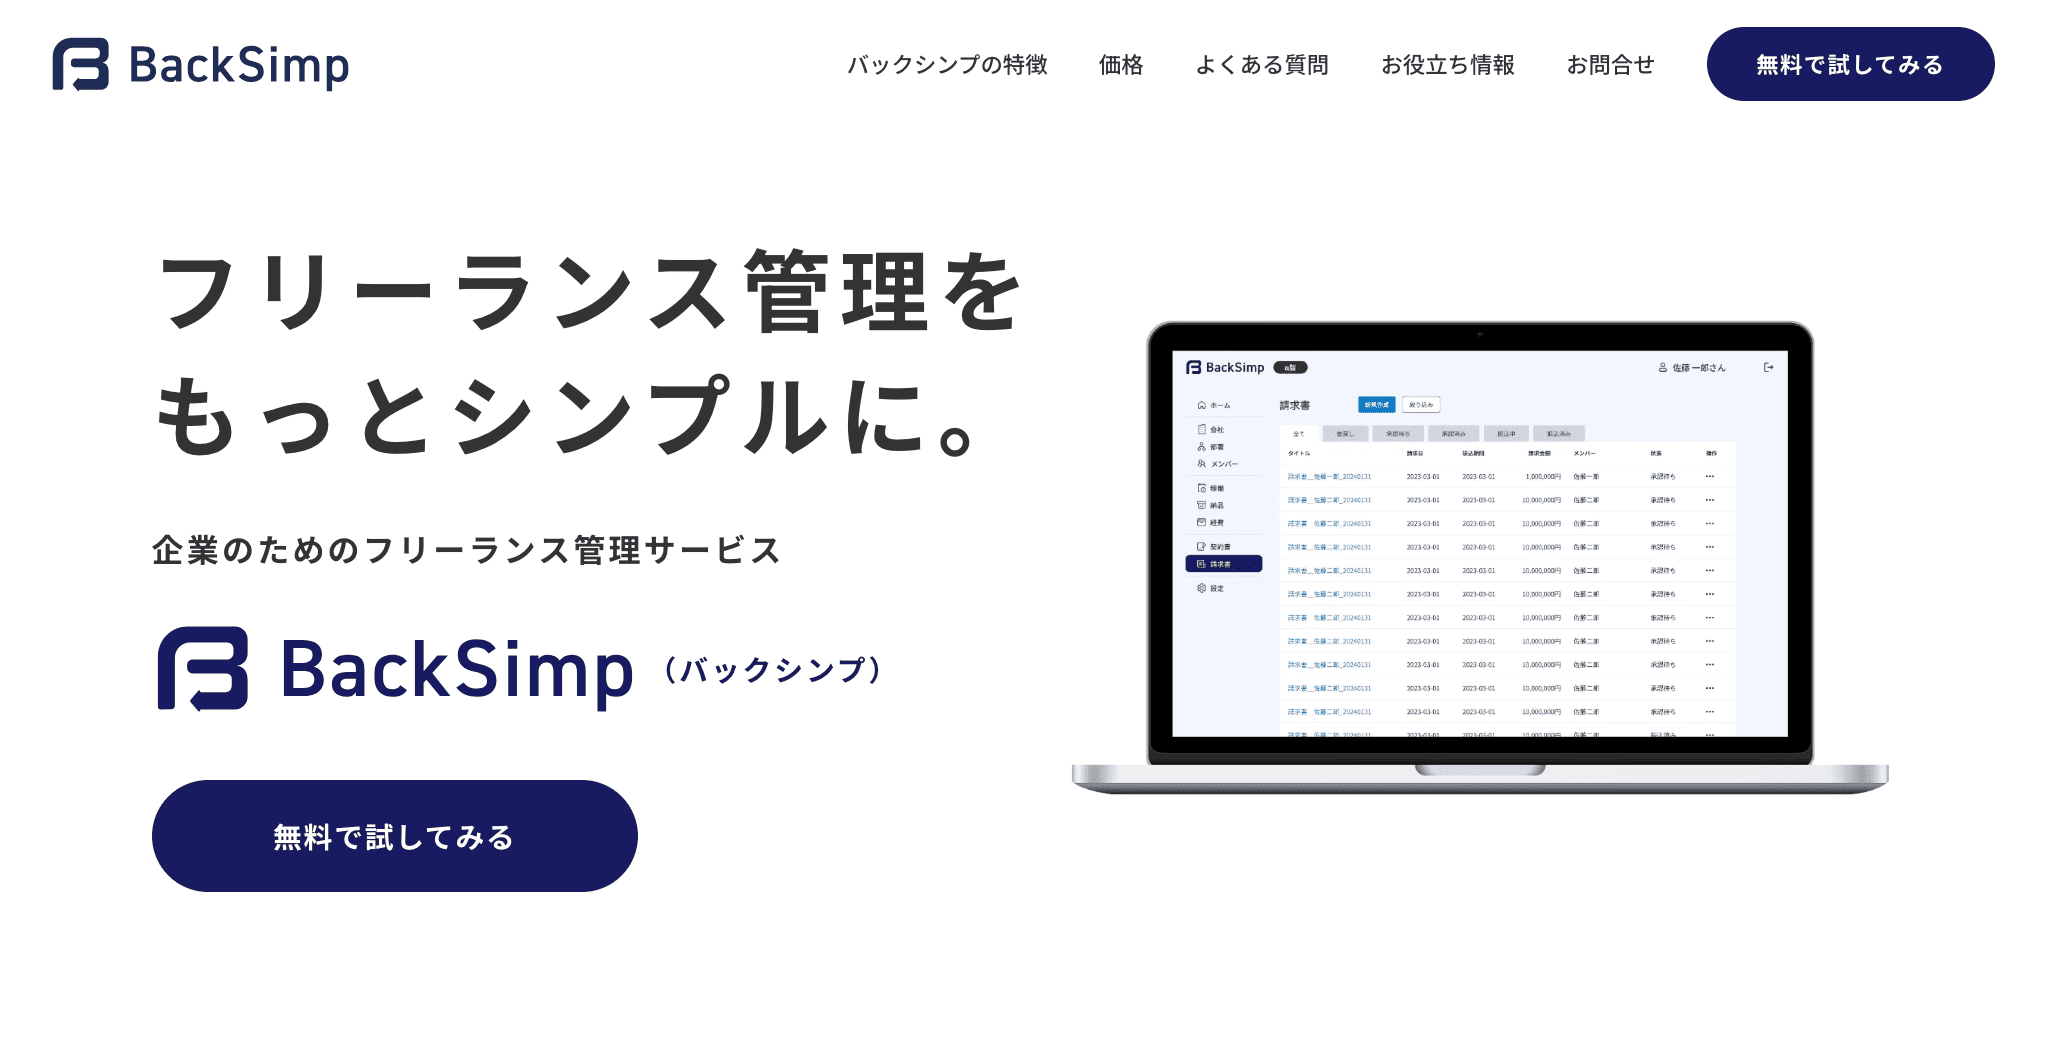
BackSimp(バックシンプ)は、フリーランスとの契約から支払いまでをひとつのツールで管理できるクラウドサービスです。
BackSimpに請求書・支払記録を集約することで、年末の支払調書作成に必要な元データ(支払先情報・年間支払金額・源泉徴収額)が一元管理された状態になります。
分散したスプレッドシートを集計し直す作業が不要になり、支払調書作成の準備工数を大幅に削減できます。
| 機能 | 内容 |
|---|---|
| 契約管理 | 業務委託契約書・発注書の作成・契約更新の管理 |
| 請求書管理 | 稼働記録をもとに請求書を自動生成・申請/承認/差戻しフローに対応 |
| 振込管理 | 承認済み請求書をもとに振込データを作成・一括処理 |
| データ一元管理 | 契約〜支払いまで1ツールに集約。二重入力・複数台帳不要 |
初期費用0円・有料プランは980円/月(税抜)、14日間の無料トライアルから始められます。
%3Cdiv%20style%3D%22margin%3A%2016px%200%3B%20text-align%3A%20center%3B%22%3E%0A%20%20%3Ca%20href%3D%22https%3A%2F%2Fbacksimp.com%2F%22%20style%3D%22%0A%20%20%20%20display%3A%20block%3B%0A%20%20%20%20width%3A%20100%25%3B%0A%20%20%20%20background%3A%20%23ff5034%3B%0A%20%20%20%20color%3A%20white%3B%0A%20%20%20%20padding%3A%2022px%2024px%3B%0A%20%20%20%20border-radius%3A%209999px%3B%0A%20%20%20%20text-decoration%3A%20none%3B%0A%20%20%20%20font-size%3A%2018px%3B%0A%20%20%20%20font-weight%3A%20800%3B%0A%20%20%20%20text-align%3A%20center%3B%0A%20%20%20%20letter-spacing%3A%200.03em%3B%0A%20%20%20%20box-sizing%3A%20border-box%3B%0A%20%20%22%3E%E3%80%90BackSimp%E3%80%91%3Cbr%3E%E7%84%A1%E6%96%99%E3%83%88%E3%83%A9%E3%82%A4%E3%82%A2%E3%83%AB%E3%82%92%E8%A9%A6%E3%81%97%E3%81%A6%E3%81%BF%E3%82%8B%3C%2Fa%3E%0A%3C%2Fdiv%3E
支払調書のよくある質問
Q1. 支払調書とは何ですか?
支払調書とは、企業が外部の個人(フリーランス・士業・タレント等)に報酬や料金を支払った際に、その支払い内容を税務署に報告するための法定調書です。
所得税法に基づく提出義務があり、支払いを行った翌年の1月31日までに税務署へ提出します。源泉徴収票が雇用関係(給与)に関する書類であるのに対し、支払調書は業務委託関係(報酬・料金)に関する書類です。
Q2. 支払調書をもらったら確定申告は必要ですか?
フリーランスとして業務委託報酬を得ている場合、支払調書の有無にかかわらず確定申告が必要です(年間の事業所得が基礎控除額48万円を超える場合)。
支払調書は収入金額と源泉徴収額を確認するための補助資料として活用します。支払調書がなくても、自分の請求書・通帳記録をもとに確定申告は可能です。
源泉徴収されている場合は、確定申告によって過払い分の還付を受けられることがあります。
Q3. 支払調書は5万円以下なら提出義務がない?
はい、フリーランスへの報酬(原稿料・デザイン料・IT開発費等)の場合、同一人への年間支払合計が5万円以下であれば提出義務はありません(国税庁 No.7431)。
ただし、年間累計で5万円を超えた時点で提出義務が生じます。消費税を請求書上で区分している場合は、消費税を除いた本体金額(税抜き)で5万円を判断できます。
弁護士・税理士への報酬も同様に5万円超が基準です。
Q4. 支払調書に発行義務はありますか?
支払調書には「税務署への提出義務」はありますが、フリーランス本人への「交付義務」は法律上ありません。そのため、フリーランスから発行を依頼されても企業側の対応は任意となります。
ただし、フリーランス側が確定申告で使用したい場合などに備えて、多くの企業は任意で交付しています。
源泉徴収票は本人への交付が法的義務(所得税法第226条)ですが、支払調書はその規定が適用されない点が異なります。
Q5. 支払調書の書き方でよくある間違いは何ですか?
実務でよく発生する記載ミスは以下の3点です。
- 支払額の集計漏れ: 月ごとの請求書から集計する際に一部の支払いが漏れる
- 消費税の表記ブレ: 消費税込みの金額と税抜きの金額を混在させてしまう(消費税の扱いを統一することが重要です)
- マイナンバーの記載漏れ・古い番号の記載: 事前に支払先のマイナンバーを収集・確認し、住所・氏名の変更がないかも合わせて確認しましょう
支払調書まとめ
支払調書に関する主なポイントをまとめます。
- 提出義務の基準: フリーランスへの報酬は年間5万円超で提出義務が発生(弁護士・税理士等も同様)
- 提出期限: 支払いを行った翌年の1月31日。100枚以上はe-Tax・光ディスクが必須
- 記載の注意点: マイナンバーの収集・記載が必要。消費税の扱い(税込み/税抜き)を統一する
- 受取側(フリーランス): 支払調書がなくても確定申告は可能。年間収入・源泉徴収額の確認資料として活用
- 効率化の鍵: 支払記録・請求書を年間通して一元管理することで、年末の作業量を大幅に削減できる
フリーランスへの支払いが増えるにつれ、支払調書の作成・管理の負担も増大します。年末に慌てないために、支払記録の整備は日頃から行うことをおすすめします。
%3Cdiv%20style%3D%22margin%3A%2016px%200%3B%20text-align%3A%20center%3B%22%3E%0A%20%20%3Ca%20href%3D%22https%3A%2F%2Fbacksimp.com%2F%22%20style%3D%22%0A%20%20%20%20display%3A%20block%3B%0A%20%20%20%20width%3A%20100%25%3B%0A%20%20%20%20background%3A%20%23ff5034%3B%0A%20%20%20%20color%3A%20white%3B%0A%20%20%20%20padding%3A%2022px%2024px%3B%0A%20%20%20%20border-radius%3A%209999px%3B%0A%20%20%20%20text-decoration%3A%20none%3B%0A%20%20%20%20font-size%3A%2018px%3B%0A%20%20%20%20font-weight%3A%20800%3B%0A%20%20%20%20text-align%3A%20center%3B%0A%20%20%20%20letter-spacing%3A%200.03em%3B%0A%20%20%20%20box-sizing%3A%20border-box%3B%0A%20%20%22%3E%E3%80%90BackSimp%E3%80%91%3Cbr%3E%E7%84%A1%E6%96%99%E3%83%88%E3%83%A9%E3%82%A4%E3%82%A2%E3%83%AB%E3%82%92%E8%A9%A6%E3%81%97%E3%81%A6%E3%81%BF%E3%82%8B%3C%2Fa%3E%0A%3C%2Fdiv%3E